「会計不正調査報告書を読む」連載第194回が公開されました。

 基本は月1回連載の「会計不正調査報告書を読む」ですが,10月2本目が公開されました。今回は,ニデックの役員責任調査委員会による報告書をとりあげました。マスコミ報道などでもご承知のとおり,調査委員会は,永守さんをはじめとする歴代社長・取締役・監査役について,「任務懈怠」を認める報告書をとりまとめました。

profession-net.com

 編集部の方が,以下のようなコメントで紹介してくれました。

業績目標を先に決め、そこから逆算して減損処理の対象を選ぶ。ニデックの役員責任調査委員会は、こうした処理方針を会計の基本理念の逆転と批判し、創業者ら役員の任務懈怠を認定しました。これまで責任追及が少なかった執行役員CFOの法的責任にまで踏み込んだ点も見逃せません。

 そして,報告書公表から1週間後,ニデックは,訴訟の提起を公表します。

https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1027-01/261027-01jp.pdf

 役員責任調査委員会の委員のみなさんがニデックの代理人として,永守さんたちを訴えるということですが,これには違和感があります。

 調査委員に就任のときからこのストーリーがあったとすれば,「永守さんたちの任務懈怠を証明する」→「民事訴訟で代理人となって,さらに報酬を稼ぐ」という誘惑がありそうですし,報告書公表後に代理人になったとしても,「報告書の正しさを立証するために,永守さんたちの反論をなんとしても潰す」というインセンティブが働きそうです。とすれば,調査委員としての独立性や中立性にも疑義が生じるのではないかと,愚考している次第です。

 まだまだ事件は終わりません。今後の推移をじっくりと拝見したいと考えます。
「会計不正調査報告書を読む」連載第193回が公開されました。

 web情報誌Profession Journalで連載している「会計不正調査報告書を読む」の最新記事となる連載第193回が,昨日,公開されました。

 今回とりあげたのは,株式会社エスポアが設置した第三者委員会による調査報告書です。同社は,会計監査人による監査報告書の「意見不表明」を受けて,外部の有識者による調査が必要であるとして,6月に第三者委員会を設置します。しかし,その後,調査委員会による調査を一時中断したうえで,調査委員の構成を全面的に変更して調査を行っていたところ,委員の一人が調査期間中に辞任するなど,紆余曲折があって,調査報告書の受領に至っておりました。そして,報告書の公表日に,名古屋証券取引所から上場廃止のリリースが出されたという,なかなか珍しい経緯をたどったものです。

profession-net.com

 第三者委員会は問題となった3つの収益取引のうち,1つは取引実態がなく,1つは売上計上時期が誤っており(早期売上),1つについては,適正な売上計上であると認めました。しかし,これでは,債務超過の解消には至らず,上場廃止基準に抵触してしまったというわけです。

 報告書を読んでもよくわからないことがありました(たとえば,事業本部長の肩書きを有するg氏とエスポアの関係,取引実態はないはずなのに,O社はなぜコンサルティング料を支払ったのかなど)。

 そんなもやもや感が残ったまま,エスポアは上場廃止になり,サイトの更新が止まってしまいます。上場を維持することだけを目的としてしまったことが裏目に出たのかもしれません。

 ぜひ,ご一読ください。


「公表裁決事例」令和8年1月から3月分

 web情報誌で四半期ごとに解説している国税不服審判所の公表裁決事例ですが,去る10月8日,令和8年1月から3月分が追加されたので,寄稿しました。毎年3月,6月,9月及び12月の月末までに公表される裁決事例ですが,今回は,10日ほど遅れての公開となりました。公表された裁決は次表のとおり,7件です。

税目・税法

主に争点となった項目

裁決結果

国税通則法

①  

重加算税 隠蔽,仮装の認定(認めた事例)

棄却

②  

調査手続 調査の必要性

一部取消し

棄却

③  

不服審査 処分について利害関係を有する第三者

棄却

④  

不服審査 審査請求期間の不遵守 正当な理由

却下

所得税法

⑤  

事業所得 必要経費 家事関連費

全部取消し

⑥  

雑所得 役務等の提供による収入の所得区分

棄却

登録免許法

⑦  

課税標準 土地の価額

全部取消し

棄却

 解説では,①,④及び⑥をとりあげています。

 読んでいて最も気になったのは,税務代理権限証書を提出しているにもかかわらず,再調査決定書の謄本が代理人ではなく,納税者本人に送達されていたことから,これを違法・無効と主張したもの(上記④)でした。

 ぜひ,ご一読ください。

profession-net.com


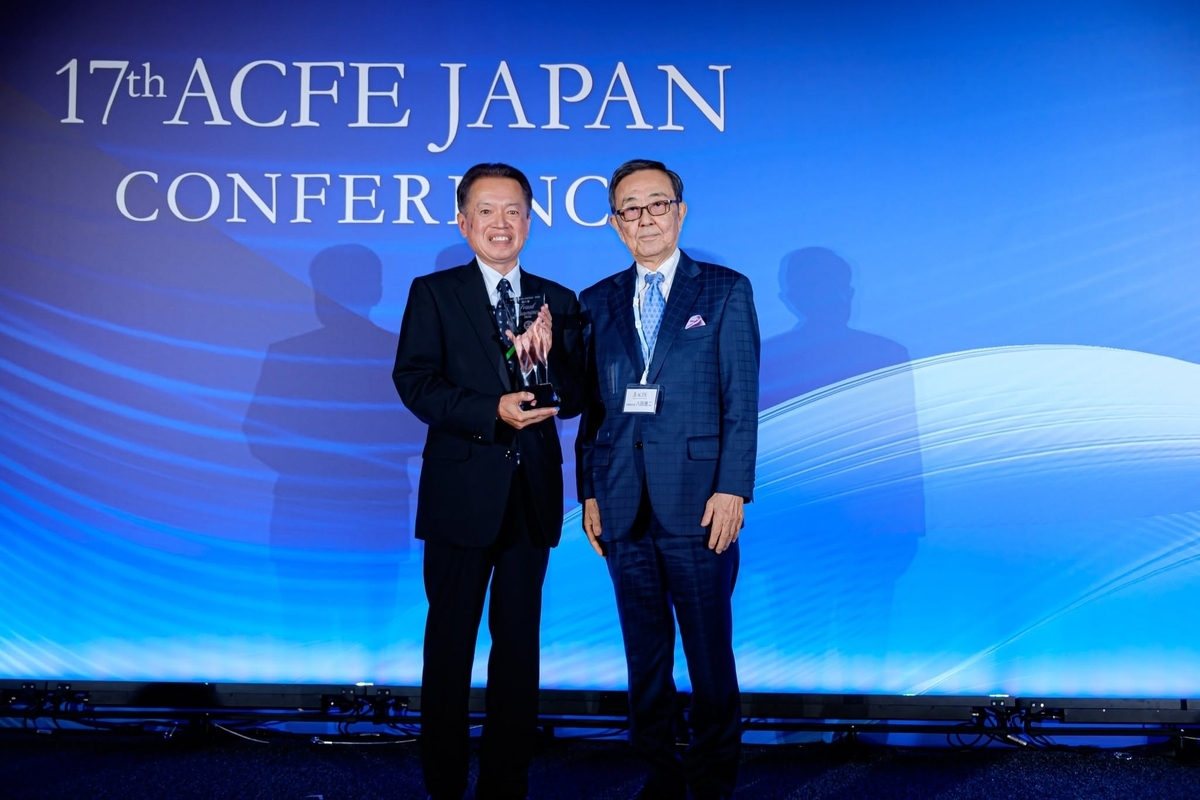
ACFE JAPAN AWARD 2026受賞のご報告。

 先週10月8日に開催されたACFE JAPAN CONFERENCE 2026のなかで,AWARD個人賞を受賞し,表彰されましたので,ご報告します。

ACFE JAPAN AWARD受賞式

 まだ,ACFE JAPANのサイトは更新されていませんので,詳しいことは,CONFERENCEの模様が公開されてから,あらためてご報告します。

 カンファレンス当日は,清文社さんのご協力で,新刊本の販売もしていただきました。ご購入いただいたみなさん,ありがとうございました。


新刊『企業はなぜ,数字を偽るのか』のお知らせ。

 版元の清文社さんのサイトでも,新刊の発売が公表されています。

 今日,担当の編集者さんから,納品されたばかりの実物を受け取り,感慨にふけっています。

 令和に入って以来の主な会計不正事件について,いろんな角度から考察しています。

 単著としては12年ぶり,共著は2018年以来なので6年ぶりですか。

 ぜひ,お読みください。

store.skattsei.co.jp


「租税争訟レポート」連載第87回が公開されました。

 Profession Journal誌で連載を続けている「租税争訟レポート」最新回が,本日,公開されました。実子が経営する法人が不正取引に巻き込まれて破綻し,親が自分の経営する法人の資金によって,破綻した法人の銀行借り入れkんを代位弁済したり,債務免除をするなどして,実子の経営する法人を清算します。いわば,社会的,道義的責任を果たした格好で,被害者を出さずに一件落着となりました。

 ところが,税務署は,この債務免除は貸倒損失には当たらないとして否認します。国税不服審判所も,東京地方裁判所も納税者の審査請求を棄却して,判決は確定しました。

 なぜ,貸倒損失とは認められないのか,考えてみました。

profession-net.com

 ご一読いただけますと幸いです。


(お知らせ)新刊の予約受付が始まりました。

 清文社から10月下旬発刊予定の『企業はなぜ,数字を偽るのか――最新事例から読み解く「会計不正」の潮流』の予約がAmazon co. jpでできるようになりました。

Amazon.co.jp: 企業はなぜ、数字を偽るのか 最新事例から読み解く「会計不正」の潮流 : 米澤 勝: 本

 単著としては2014年以来12年ぶり,共著も2019年以来7年ぶりになります。

 定価は4,620円’消費税込み)と少し高いですが,約400ページ,これでもかというくらいに「会計不正」を論じています。

 著者としても,早く,実物を見たいなと期待が高まっています。

 ちなみに,共著で出したのはこちら。

Amazon.co.jp: 新版 架空循環取引 法律・会計・税務の実務対応 : 霞 晴久, 中西和幸, 米澤 勝: 本

 さらに,2014年に出した最初の単著はこちらです。

Amazon.co.jp: 企業はなぜ、会計不正に手を染めたのか―「会計不正調査報告書」を読む : 米澤 勝: 本

 どうぞよろしくお願いします。